
大家很快会看到,有很多统计推断是基于正态分布的假设,以标准正态变量为基石而构造的三个著名统计量在实际中有广泛的应用,这是因为这三个统计量不仅有明确背景,而且其抽样分布的密度函数有显式表达式,它们被称为统计中的“三大抽样分布”. 若设 x₁, x₂, …, xₙ 和 y₁, y₂, …, yₘ 是来自标准正态分布的两个相互独立的样本,则此三个统计量的构造及其抽样分布如表 5.4.1 所示. 表 5.4.1 三个著名统计量的构造及其抽样分布
| 统计量的构造 | 抽样分布密度函数 | 期望 | 方差 |
| χ² = x₁² + x₂² + … + xₙ² | p(y) = frac1Γ(n/2) 2ⁿ/2 yⁿ/2-1 e⁻y/2 (y > 0) | n | 2n |
| F = frac(y₁² + y₂² + … + yₘ²) / m(x₁² + x₂² + … + xₙ²) / n | p(y) = fracΓ((m+n)/(2))(m/n)^(m/2)Γ(m/2) Γ(n/2) y^(m/2-1) · (1 + m/n y)⁻(m+n)/(2) (y > 0) | (n)/(n-2) ( n > 2 ) | frac2n²(m+n-2)m(n-2)²(n-4) ( n > 4 ) |
| t = fracy₁sqrt(x₁² + x₂² + … + xₙ²) / n | p(y) = (Γ((n+1)/(2)))/(√(nπ) Γ(n/2)) (1 + fracy²n)⁻(n+1)/(2) (-∞ < y < ∞) | 0 ( n > 1 ) | (n)/(n-2) ( n > 2 ) |
5.4.1 χ² 分布(卡方分布)
Section titled “5.4.1 χ²χ2 分布(卡方分布)”设 X₁, X₂, …, Xₙ 独立同分布于标准正态分布 N(0,1) ,则 χ² = X₁² + X₂² + … + Xₙ² 的分布称为自由度为 n 的 χ² 分布,记为 χ² ∼ χ²(n) . 在第三章我们已经指出,若随机变量 X ∼ N(0,1),则 X² ∼ Ga(1/2,1/2),根据伽马分布的可加性立有 χ² ∼ Ga(n/2,1/2) = χ²(n),由此可见,χ²(n) 分布是伽马分布的特例,故 χ²(n) 分布的密度函数为
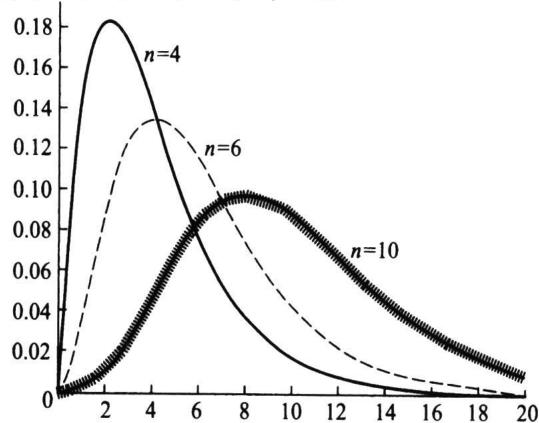
p (y) = frac (1 / 2) ^ frac n2Γ (n / 2) y ^ frac n2 - 1 e ^ - frac y2, y > 0. (5.4.1)该密度函数的图像是一个只取非负值的偏态分布,见图 5.4.1, 其期望等于自由度,方差等于 2 倍自由度,即 E(χ²) = n , Var(χ²) = 2n .
设 x₁, x₂, …, xₙ 是来自正态分布 N(μ, σ²) 的一个样本,其中 μ 是已知常数,求统计量
T = ∑_ i = 1 ^ n (x _ i - μ) ^ 2 (5.4.2)的分布.
解
令 yᵢ=(xᵢ-μ)/σ,i=1,2,…,n ,则 y₁,y₂,…,yₙ 是独立同分布随机变量,其共同分布为 N(0,1) ,于是由定义5.4.1 知
frac Tσ^ 2 = ∑_ i = 1 ^ n (frac x _ i - μσ) ^ 2 = ∑_ i = 1 ^ n y _ i ^ 2 ∼ χ^ 2 (n),而 T 的密度函数为
p (t) = frac 1(2 σ^ 2) ^ n / 2 Γ (n / 2) e ^ - frac t2 σ^ 2 t ^ frac n2 - 1, t > 0, (5.4.3)这就是伽马分布 Ga(n/2, (1)/(2σ²)) . (5.4.3) 式与 (5.4.1) 式在变量上只相差一个因子 σ² . χ² 分布有用的一个重要原因即是下面的定理.
设 x₁, x₂, …, xₙ 是来自正态总体 N(μ, σ²) 的样本,其样本均值和样本方差分别为
overline x = frac 1n ∑_ i = 1 ^ n x _ _ i text 和 s ^ 2 = frac 1n - 1 ∑_ i = 1 ^ n (x _ _ i - overline x) ^ 2,则有 (1) barx 与 s² 相互独立; (2) overlinex ∼ N(μ, σ² / n) ; (3) ((n - 1)s²)/(σ²)∼ χ² (n - 1).
证明
x₁, x₂, …, xₙ 的联合密度函数为
p (x _ 1, x _ 2, … , x _ n) = (2 π σ^ 2) ^ - n / 2 e ^ - ∑_ i = 1 ^ n frac (x _ i - μ) ^ 22 σ^ 2 = (2 π σ^ 2) ^ - n / 2 exp {- frac ∑_ i = 1 ^ n x _ i ^ 2 - 2 n bar x μ + n μ^ 22 σ^ 2 }记 X=(x₁,x₂,…,xₙ)^(T) ,取一个 n 维正交矩阵 A,其第一行的每一个元素均为 1/√(n) ,如
boldsymbol A = ( c c c c c frac 1sqrt n & frac 1sqrt n & frac 1sqrt n & … & frac 1sqrt n frac 1sqrt 2 · 1 & - frac 1sqrt 2 · 1 & 0 & … & 0 frac 1sqrt 3 · 2 & frac 1sqrt 3 · 2 & - frac 2sqrt 3 · 2 & … & 0 vdots & vdots & vdots & & vdots frac 1sqrt n (n - 1) & frac 1sqrt n (n - 1) & frac 1sqrt n (n - 1) & … & - frac n - 1sqrt n (n - 1) ),令 Y=(y₁,y₂,…,yₙ)^(T)=AX ,则该变换的雅可比(Jacobi)行列式为1,且注意到
overline x = frac 1sqrt n y _ 1,∑_ i = 1 ^ n y _ i ^ 2 = mathbf Y ^ T mathbf Y = mathbf X ^ T mathbf A ^ T mathbf A mathbf X = ∑_ i = 1 ^ n x _ i ^ 2,于是 y₁, y₂, …, yₙ 的联合密度函数为
r l p (y _ 1, y _ 2, … , y _ n) & = (2 π σ^ 2) ^ - n / 2 exp {- frac ∑_ i = 1 ^ n y _ i ^ 2 - 2 sqrt n y _ 1 μ + n μ^ 22 σ^ 2 } & = (2 π σ^ 2) ^ - n / 2 exp {- frac ∑_ i = 2 ^ n y _ i ^ 2 + (y _ 1 - sqrt n μ) ^ 22 σ^ 2 }由此, Y=(y₁,y₂,…,yₙ)^(T) 的各个分量相互独立,且都服从正态分布,其方差均为 σ² ,而均值并不完全相同, y₂,…,yₙ 的均值为 0, y₁ 的均值为 √(n)μ ,这就证明了结论 (2).由于
(n - 1) s ^ 2 = ∑_ i = 1 ^ n (x _ i - bar x) ^ 2 = ∑_ i = 1 ^ n x _ i ^ 2 - (sqrt n bar x) ^ 2 = ∑_ i = 1 ^ n y _ i ^ 2 - y _ 1 ^ 2 = ∑_ i = 2 ^ n y _ i ^ 2,这证明了结论(1),由于 y₂,…,yₙ 独立同分布于 N(0,σ²) ,于是
frac (n - 1) s ^ 2σ^ 2 = ∑_ i = 2 ^ n (frac y _ iσ) ^ 2 ∼ χ^ 2 (n - 1).定理证明完成. 当随机变量 χ²∼ χ² (n) 时,对给定 α (0 < α < 1) ,称满足概率等式 P(χ²≤slant χ₁ - α² (n)) = 1 - α 的 χ₁ - α² (n) 是自由度为 n 的 χ² 分布的 1 - α 分位数.分位数 χ₁ - α² (n) 可以从附表3中查到.譬如 n = 10,α = 0.05 ,那么从附表3上查得
χ_ 1 - 0. 0 5 ^ 2 (1 0) = χ_ 0. 9 5 ^ 2 (1 0) = 1 8. 3 1.5.4.2 F 分布
Section titled “5.4.2 FF 分布”设随机变量 X₁ ∼ χ²(m) , X₂ ∼ χ²(n) , X₁ 与 X₂ 独立,则称 F = fracX₁/mX₂/n 的分布是自由度为 m 与 n 的 F 分布,记为 F ∼ F(m, n),其中 m 称为分子自由度,n 称为分母自由度. 下面分两步来导出 F 分布的密度函数. 第一步,我们导出 Z=fracX₁X₂ 的密度函数,若记 p₁(x) 和 p₂(x) 分别为 χ²(m) 和 χ²(n) 的密度函数,根据独立随机变量商的分布的密度函数的公式(3.3.22),Z 的密度函数为
p _ z (z) = ∫_ 0 ^ ∞ x _ 2 p _ 1 (z x _ 2) p _ 2 (x _ 2) d x _ 2= frac z ^ frac m2 - 1Γ (frac m2) Γ (frac n2) 2 ^ frac m + n2 ∫_ 0 ^ ∞ x _ 2 ^ frac m + n2 - 1 e ^ - frac x _ 22 (1 + z) d x _ 2,运用变换 u = (x₂)/(2) (1 + z) ,可得
p _ z (z) = frac z ^ frac m2 - 1 (1 + z) ^ - frac m + n2Γ (frac m2) Γ (frac n2) ∫_ 0 ^ ∞ u ^ frac m + n2 - 1 e ^ - u d u,最后的定积分为伽马函数 Γ ((m + n)/(2)) ,从而
p _ Z (z) = frac Γ (frac m + n2)Γ (frac m2) Γ (frac n2) z ^ frac m2 - 1 (1 + z) ^ - frac m + n2, z ≥slant 0.第二步,我们导出 F=n/mZ 的密度函数,设 F 的取值为 y,对 y≥slant0,有
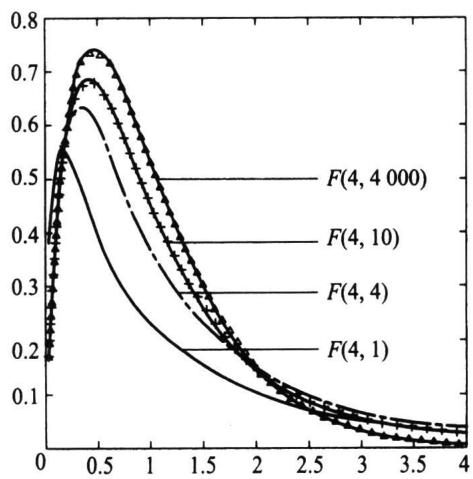
r l p _ F (y) & = p _ z (frac mn y) · frac mn = frac Γ (frac m + n2)Γ (frac m2) Γ (frac n2) (frac mn y) ^ - frac m2 - 1 (1 + frac mn y) ^ - frac m + n2 · frac mn & = frac Γ (frac m + n2) (frac mn) ^ frac m2Γ (frac m2) Γ (frac n2) y ^ frac m2 - 1 (1 + frac mn y) ^ - frac m + n2.这就是自由度为 m 与 n 的 F 分布的密度函数.该密度函数的图像是一个只取非负值的偏态分布(见图 5.4.2).
当随机变量 F ∼ F(m, n) 时,对给定 α ( 0 < α < 1 ),称满足概率等式 P(F ≤slant F₁ - α(m, n)) = 1 - α 的 F₁ - α(m, n) 是自由度为 m 与 n 的 F 分布的 1 - α 分位数. 由 F 分布的构造知,若 F ∼ F(m, n),则有 1/F ∼ F(n, m),故对给定 α(0 < α < 1) ,
α = P (frac 1F ≤slant F _ α (n, m)) = P (F ≥slant frac 1F _ α (n , m)).从而
P (F ≤slant frac 1F _ α (n , m)) = 1 - α ,这说明
F _ α (n, m) = frac 1F _ 1 - α (m , n). (5.4.4)对小的 α ,分位数 F₁ - α(m,n) 可以从附表5中查到,而分位数 F_(α)(m,n) 则可通过(5.4.4)式得到.
若取 m=10, n=5, α=0.05,那么从附表 5 上查得
F _ 1 - 0. 0 5 (1 0, 5) = F _ 0. 9 5 (1 0, 5) = 4. 7 4,利用(5.4.4)式可得到
F _ 0. 0 5 (1 0, 5) = frac 1F _ 0 . 9 5 (5 , 1 0) = frac 13 . 3 3 = 0. 3.设 x₁, x₂, …, xₘ 是来自 N(μ₁, σ₁²) 的样本, y₁, y₂, …, yₙ 是来自 N(μ₂, σ₂²) 的样本,且此两样本相互独立,记
s _ x ^ 2 = frac 1m - 1 ∑_ i = 1 ^ m (x _ i - bar x) ^ 2, s _ y ^ 2 = frac 1n - 1 ∑_ i = 1 ^ n (y _ i - bar y) ^ 2,其中
overline x = frac 1m ∑_ i = 1 ^ m x _ i, overline y = frac 1n ∑_ i = 1 ^ n y _ i,则有
F = frac s _ x ^ 2 / σ_ 1 ^ 2s _ y ^ 2 / σ_ 2 ^ 2 ∼ F (m - 1, n - 1). (5.4.5)特别,若 σ₁² = σ₂² ,则 F = sₓ² /s_y²∼ F(m - 1,n - 1).
证明
由两样本独立可知,sₓ² 与 s_(y)² 相互独立,由定理5.4.1知,
frac (m - 1) s _ x ^ 2σ_ 1 ^ 2 ∼ χ^ 2 (m - 1), frac (n - 1) s _ y ^ 2σ_ 2 ^ 2 ∼ χ^ 2 (n - 1).由 F 分布定义可知 F ∼ F(m-1, n-1) .
5.4.3 t 分布
Section titled “5.4.3 tt 分布”设随机变量 X₁ 与 X₂ 独立且 X₁ ∼ N(0,1), X₂ ∼ χ²(n),则称 t = fracX₁sqrtX₂ / n 的分布为自由度为 n 的 t 分布,记为 t ∼ t(n) . 下面导出 t 分布的密度函数.由标准正态密度函数的对称性知,X₁ 与 -X₁ 有相同分布,从而 t 与 -t 有相同分布.这意味着: 对任意正实数 y 有
P (0 < t < y) = P (0 < - t < y) = P (- y < t < 0),于是
P (0 < t < y) = frac 12 P (t ^ 2 < y ^ 2).由 F 变量构造可知,t² = (X₁²)/(X₂ / n) ∼ F(1, n),将上式两边关于 y 求导可得 t 分布的密度函数为
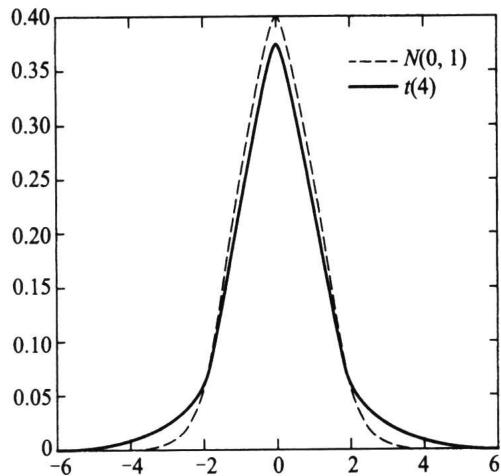
r l p _ i (y) & = y p _ F (y ^ 2) = frac Γ (frac 1 + n2) (frac 1n) ^ frac 12Γ (frac 12) Γ (frac n2) (y ^ 2) ^ frac 12 - 1 (1 + frac 1n y ^ 2) ^ - frac 1 + n2 y & = frac Γ (frac n + 12)sqrt n π Γ (frac n2) (1 + frac y ^ 2n) ^ - frac n + 12, - ∞ < y < ∞ .这就是自由度为 n 的 t 分布的密度函数. t 分布的密度函数的图像是一个关于纵轴对称的分布(见图 5.4.3),与标准正态分布的密度函数形状类似,只是峰比标准正态分布低一些,尾部的概率比标准正态分布的大一些.
- 自由度为 1 的 t 分布就是标准柯西分布,它的均值不存在. - n > 1 时, t 分布的数学期望存在且为0. - n > 2 时,t 分布的方差存在,且为 n / (n - 2) . - 当自由度较大(如 n ≥slant 30 )时,t 分布可以用 N(0,1) 分布近似. t 分布是统计学中的一类重要分布,它与标准正态分布的微小差别是由英国统计学家戈塞特(Gosset)发现的.在1908年以前,统计学的主要用武之地先是社会统计,尤其是人口统计,后来加入生物统计问题.这些问题的特点是,数据一般都是大量的、自然采集的,所用的方法多以中心极限定理为依据,总是归结到正态,K.皮尔逊就是此时统计界的权威,他认为正态分布是上帝赐给人们唯一正确的分布.但到了20世纪,受人工控制的试验条件下所得数据的统计分析问题日渐引人注意.此时的数据量一般不大,故那种仅依赖于中心极限定理的传统方法开始受到质疑.这个方向的先驱就是戈塞特和费希尔. 戈塞特年轻时在牛津大学学习数学和化学,1899年开始在一家酿酒厂担任酿酒化学技师,从事试验和数据分析工作.由于戈塞特接触的样本容量都较小,只有四五个,通过大量试验数据的积累,戈塞特发现 t=√(n)(barx-μ)/s 的分布与传统认为的 N(0,1) 分布并不同,特别是尾部概率相差较大,表5.4.2列出了标准正态分布 N(0,1) 和自由度为4的t分布的一些尾部概率. 表 5.4.2 N(0,1) 和 t(4) 的尾部概率 P(|X| ≥slant c)
| c = 2 | c = 2.5 | c = 3 | c = 3.5 | |
| X ∼ N(0,1) | 0.045 5 | 0.012 4 | 0.002 7 | 0.000 465 |
| X ∼ t(4) | 0.116 1 | 0.066 8 | 0.039 9 | 0.024 9 |
设 x₁, x₂, …, xₙ 是来自正态分布 N(μ, σ²) 的一个样本, barx 与 s² 分别是该样本的样本均值与样本方差,则有
t = frac sqrt n (bar x - μ)s ∼ t (n - 1). (5.4.6)证明
由定理5.4.1(2)可以推出
frac bar x - μσ / sqrt n ∼ N (0, 1),将(5.4.6)左端改写为
frac sqrt n (bar x - μ)s = frac frac bar x - μσ / sqrt nsqrt frac (n - 1) s ^ 2 / σ^ 2n - 1.由于分子是标准正态变量,分母的根号里是自由度为 n-1 的 χ² 变量除以它的自由度,且分子与分母相互独立,由 t 分布定义可知 t ∼ t(n-1),推论证完.
在推论5.4.1 的记号下,设 σ₁² = σ₂² = σ²,并记
s _ w ^ 2 = frac (m - 1) s _ x ^ 2 + (n - 1) s _ y ^ 2m + n - 2 = frac ∑_ i = 1 ^ m (x _ i - bar x) ^ 2 + ∑_ i = 1 ^ n (y _ i - bar y) ^ 2m + n - 2,则
frac (bar x - bar y) - (μ_ 1 - μ_ 2)s _ w sqrt frac 1m + frac 1n ∼ t (m + n - 2). (5.4.7)证明
由 overlinex ∼ N(μ₁, σ² / m), overliney ∼ N(μ₂, σ² / n), overlinex 与 overliney 独立,故有
overline x - overline y ∼ N (μ_ 1 - μ_ 2, (frac 1m + frac 1n) σ^ 2),所以
frac (bar x - bar y) - (μ_ 1 - μ_ 2)σ sqrt frac 1m + frac 1n ∼ N (0, 1).由定理5.4.1知, ((m - 1)sₓ²)/(σ²)∼ χ² (m - 1),((n - 1)s_y²)/(σ²)∼ χ² (n - 1) ,且它们相互独立,则由可加性知
frac (m + n - 2) s _ w ^ 2σ^ 2 = frac (m - 1) s _ x ^ 2 + (n - 1) s _ y ^ 2σ^ 2 ∼ χ^ 2 (m + n - 2).由于 barx-bary 与 s_(w)² 相互独立,根据 t 分布的定义即可得到 (5.4.7) 式. 当随机变量 t ∼ t(n) 时,对给定的 α (0 < α < 1) ,称满足概率公式 P(t ≤slant t₁ - α(n)) = 1 - α 的 t₁ - α(n) 是自由度为 n 的 t 分布的 1 - α 分位数。分位数 t₁ - α(n) 可以从附表4中查到。譬如 n = 10, α = 0.05 ,那么从附表4上查得 t₁ - 0.05(10) = t₀.95(10) = 1.8125 。 由于 t 分布的密度函数关于 0 对称,故其分位数间有如下关系
t _ α (n) = - t _ 1 - α (n). (5.4.8)譬如, t₀.05(10) = -t₀.95(10) = -1.8125. 当 n 较大时(如 n ≥slant 30 ), t 分布的分位数常可用标准正态分布分位数代替,如 t₀.95(40) = u₀.95 = 1.645 .
- 在总体 N(7.6,4) 中抽取容量为 n 的样本,如果要求样本均值落在 (5.6,9.6) 内的概率不小于 0.95, 则 n 至少为多少?
- 设 x₁, x₂, …, xₙ 是来自 N(μ, 16) 的样本,问 n 多大时才能使得 P(|barx-μ|<1) ≥slant 0.95 成立?
- 由正态总体 N(100,4) 抽取两个独立样本,样本均值分别为 overlinex,overliney ,样本容量分别为 15,20,试求 P(|overlinex -overliney| > 0.2) .
- 由正态总体 N(μ, σ²) 抽取容量为 20 的样本,试求 P(10σ² ≤slant ∑ᵢ=1²0(xᵢ - μ)² ≤slant 30σ²) .
- 设 x₁, x₂, …, x₁6 是来自 N(μ, σ²) 的样本,经计算 barx = 9, s² = 5.32 ,试求 P(|barx - μ| < 0.6) .
- 设 x₁, x₂, …, xₙ 是来自 N(μ, 1) 的样本,试确定最小的常数 c ,使得对任意的 μ ≥slant 0 ,有 P(|overlinex| < c) ≤slant α .
- 设随机变量 X ∼ F(n, n) ,证明 P(X < 1) = 0.5 .
- 设随机变量 X ∼ F(n, m),证明: Z = n/m X / (1 + n/m X) 服从贝塔分布,并指出其参数.
- 设 x₁, x₂ 是来自 N(0, σ²) 的样本,试求 Y = (fracx₁ + x₂x₁ - x₂)² 的分布.
- 设总体为 N(0,1), x₁, x₂ 为样本,试求常数 k ,使得
- 设 x₁, x₂, …, xₙ 是来自 N(μ₁, σ²) 的样本, y₁, y₂, …, yₘ 是来自 N(μ₂, σ²) 的样本,c, d 是任意两个不为 0 的常数,证明:
其中 s_w² = ((n - 1)sₓ² + (m - 1)s_y²)/(n + m - 2). 12. 设 x₁, x₂, …, xₙ, xₙ+1 是来自 N(μ, σ²) 的样本, overlinexₙ = 1/n ∑ᵢ=1ⁿ xᵢ, sₙ² = (1)/(n-1) ∑ᵢ=1ⁿ (xᵢ - overlinexₙ)² ,试求常数 c 使得 t_(c) = c fracxₙ+1 - overlinexₙsₙ 服从 t 分布,并指出分布的自由度. 13. 设从方差相等的两个独立正态总体中分别抽取容量为 15,20 的样本,其样本方差分别为 s₁² , s₂²,试求 P(s₁² / s₂² > 2) . 14. 设 x₁, x₂, …, x₁5 是总体 N(0, σ²) 的一个样本,求
y = frac x _ 1 ^ 2 + x _ 2 ^ 2 + … + x _ 1 0 ^ 22 (x _ 1 1 ^ 2 + x _ 1 2 ^ 2 + … + x _ 1 5 ^ 2)的分布. 15. 设 (x₁, x₂, …, x₁7) 是来自正态分布 N(μ, σ²) 的一个样本, barx 与 s² 分别是样本均值与样本方差。求 k,使得 P(barx > μ + ks) = 0.95 。 16. 设总体 X 服从 N(μ, σ²) , σ² > 0,从该总体中抽取样本 x₁, x₂, …, x₂n (n ≥slant 1),其样本均值为 overlinex = (1)/(2n) ∑ᵢ=1²n xᵢ,求统计量 y = ∑ᵢ=1ⁿ (xᵢ + xₙ+i - 2overlinex)² 的数学期望. 17. 证明: 若随机变量 t ∼ t(k),则对 r < k 有
E (t ^ r) = { l l 0, & r text 为奇数, frac k ^ frac r2 Γ (frac r + 12) Γ (frac k - r2)sqrt π Γ (frac k2), & r text 为偶数. .并由此写出 E(t) 与 Var(t) . 18. 证明: 若随机变量 F ∼ F(k, m),则当 -k/2 < r < m/2 时有
E (F ^ r) = frac m ^ r Γ (frac k2 + r) Γ (frac m2 - r)k ^ r Γ (frac k2) Γ (frac m2).由此写出 E(F) 与 Var(F) . 19. 设 x₁, x₂, …, xₙ 是来自某连续总体的一个样本.该总体的分布函数 F(x) 是连续严增函数,证明: 统计量 T = -2 ∑ᵢ=1ⁿ ln F(xᵢ) 服从 χ²(2n) . 20. 设 x₁, x₂, …, xₙ 是来自正态总体 N(μ, σ²) 的一个样本.sₙ² = (1)/(n - 1) ∑ᵢ=1ⁿ (xᵢ - barx)² 是样本方差,试求满足 P(fracsₙ²σ² ≤slant 1.5) ≥slant 0.95 的最小 n 值. 21. 设 x₁, x₂, …, xₙ 独立同分布服从 N(μ, σ²) , barx = 1/n ∑ᵢ=1ⁿ xᵢ, s² = (1)/(n-1) ∑ᵢ=1ⁿ (xᵢ - barx)²,记 ξ = (x₁ - barx) / s.试找出 ξ 与 t 分布的联系,因而定出 ξ 的密度函数 (提示: 作正交变换 y₁ = √(n) barx, y₂ = √((n)/(n-1)) (x₁ - barx) , yᵢ = ∑ⱼ=1ⁿ cᵢj xⱼ, i = 3, …, n ). 22. 设 x₁, x₂, …, xₙ 相互独立, xᵢ 服从 χ²(nᵢ), i=1,2,…,m. 令 U₁=fracx₁x₁+x₂, U₂=fracx₁+x₂x₁+x₂+x₃, …, Uₘ-1=fracx₁+x₂+…+xₘ-1x₁+x₂+…+xₘ. 证明: U₁, U₂, …, Uₘ-1 相互独立,且 Uᵢ 服从 Be(fracn₁+n₂+…+nᵢ2, fracnᵢ+12), i=1,2,…,m-1 (提示:令 Uₘ=x₁+x₂+…+xₘ ,作变换 x₁=U₁U₂… Uₘ, x₂=U₂U₃… Uₘ-U₁U₂… Uₘ, …, xₘ=Uₘ-Uₘ-1Uₘ ).