
二维联合分布函数(二维联合分布列、二维联合密度函数也一样)含有丰富的信息,主要有以下三方面信息: - 每个分量的分布(每个分量的所有信息),即边际分布. - 两个分量之间的关联程度,在 §3.4 中用协方差和相关系数来描述. - 给定一个分量时,另一个分量的分布,即条件分布. 我们的目的是将这些信息从联合分布中挖掘出来,本节先讨论边际分布.
3.2.1 边际分布函数
Section titled “3.2.1 边际分布函数”如果在二维随机变量 (X,Y) 的联合分布函数 F(x,y) 中令 y→ ∞ ,由于 {Y < ∞ } 为必然事件,故可得
lim _ y → ∞ F (x, y) = P (X ≤slant x, Y < ∞) = P (X ≤slant x),这是由 (X,Y) 的联合分布函数 F(x,y) 求得的 X 的分布函数,被称为 X 的边际分布,记为
F _ x (x) = F (x, ∞). (3.2.1)类似地,在 F(x,y) 中令 x→ ∞ ,可得 Y 的边际分布
F _ Y (y) = F (∞ , y). (3.2.2)在三维随机变量 (X,Y,Z) 的联合分布函数 F(x,y,z) 中,用类似的方法可得到更多的边际分布函数:
l F _ X (x) = F (x, ∞ , ∞), F _ Y (y) = F (∞ , y, ∞), F _ Z (z) = F (∞ , ∞ , z), F _ X, Y (x, y) = F (x, y, ∞), F _ X, Z (x, z) = F (x, ∞ , z), F _ Y, Z (y, z) = F (∞ , y, z).在更高维的场合,也可类似地从联合分布函数获得其低维的边际分布函数.譬如,五维联合分布有5个一维边际分布、10个二维边际分布,10个三维边际分布和5个四维边际分布.
设二维随机变量 (X,Y) 的联合分布函数为
F (x, y) = { l l 1 - e ^ - x - e ^ - y + e ^ - x - y - λ x y, & x > 0, y > 0. 0, & text 其他. .这个分布被称为二维指数分布,其中参数 λ>0 . 由此联合分布函数 F(x,y) ,容易获得 X 与 Y 的边际分布函数为
l F _ X (x) = F (x, ∞) = { l l 1 - e ^ - x, & x > 0, 0, & x ≤slant 0. . F _ Y (y) = F (∞ , y) = { l l 1 - e ^ - y, & y > 0, 0, & y ≤slant 0. .它们都是一维指数分布.不同的 λ > 0 对应不同的二维指数分布,但它们的两个边际分布与参数 λ > 0 无关.这说明: 二维联合分布不仅含有每个分量的概率分布,而且还含有两个变量 X 与 Y 间关系的信息,这正是人们要研究多维随机变量的原因.
3.2.2 边际分布列
Section titled “3.2.2 边际分布列”在二维离散随机变量 (X,Y) 的联合分布列 {P(X = xᵢ,Y = yⱼ)} 中,对 j 求和所得的分布列
∑_ j = 1 ^ ∞ P (X = x _ i, Y = y _ j) = P (X = x _ i), i = 1, 2, … (3.2.3)被称为 X 的边际分布列.类似地,对 i 求和所得的分布列
∑_ i = 1 ^ ∞ P (X = x _ i, Y = y _ j) = P (Y = y _ j), j = 1, 2, … (3.2.4)被称为 Y 的边际分布列.
设二维随机变量 (X,Y) 有如下的联合分布列
| X | Y | ||
| 1 | 2 | 3 | |
| 0 | 0.09 | 0.21 | 0.24 |
| 1 | 0.07 | 0.12 | 0.27 |
解
在上述联合分布列中,对每一行求和得 0.54 与 0.46, 并把它们写在对应行的右侧,这就是 X 的边际分布列.再对每一列求和,得 0.16, 0.33 和 0.51, 并把它们写在对应列的下侧,这就是 Y 的边际分布列.
| X | Y | P(X=i) | ||
| 1 | 2 | 3 | ||
| 0 | 0.09 | 0.21 | 0.24 | 0.54 |
| 1 | 0.07 | 0.12 | 0.27 | 0.46 |
| P(Y=j) | 0.16 | 0.33 | 0.51 | 1 |
3.2.3 边际密度函数
Section titled “3.2.3 边际密度函数”如果二维连续随机变量 (X,Y) 的联合密度函数为 p(x,y) ,因为
F _ χ (x) = F (x, ∞) = ∫_ - ∞ ^ x (∫_ - ∞ ^ ∞ p (u, v) d v) d u = ∫_ - ∞ ^ x p _ χ (u) d u, F _ Y (y) = F (∞ , y) = ∫_ - ∞ ^ y (∫_ - ∞ ^ ∞ p (u, v) d u) d v = ∫_ - ∞ ^ y p _ Y (v) d v,其中 p_(X)(x) 和 p_(Y)(y) 分别为
p _ x (x) = ∫_ - ∞ ^ ∞ p (x, y) d y, (3.2.5) p _ Y (y) = ∫_ - ∞ ^ ∞ p (x, y) d x. (3.2.6)它们恰好处于密度函数位置,故称上式给出的 p_(X)(x) 为 X 的边际密度函数,p_(Y)(y) 为 Y 的边际密度函数. 由联合密度函数求边际密度函数时,要注意积分区域的确定.
设二维随机变量 (X,Y) 的联合密度函数为
p (x, y) = { l l 1, & 0 < x < 1, | y | < x, 0, & text 其他. .试求:(1)边际密度函数 p_X(x) 和 p_Y(y) ;(2) P(X < 1/2) 及 P(Y > 1/2) .
解
首先识别 p(x,y) 的非零区域,它如图 3.2.1所示. (1) 求 pₓ(x) . 当 x ≤slant 0 ,或 x ≥slant 1 时,有 pₓ(x) = 0. 而当 0 < x < 1 时,有
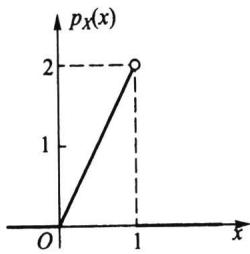
p _ X (x) = ∫_ - ∞ ^ ∞ p (x, y) d y = ∫_ - x ^ x d y = 2 x.所以 X 的边际密度函数为(见图 3.2.2)
p _ X (x) = { l l 2 x, & 0 < x < 1, 0, & text 其他. .再求 p_(Y)(y) 当 y ≤slant -1 ,或 y ≥slant 1 时,有 p_(Y)(y) = 0.而当 -1 < y < 0 时,有
p _ Y (y) = ∫_ - ∞ ^ ∞ p (x, y) d x = ∫_ - y ^ 1 d x = 1 + y,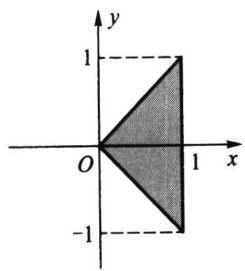
当 0 < y < 1 时,有
p _ Y (y) = ∫_ - ∞ ^ ∞ p (x, y) d x = ∫_ y ^ 1 d x = 1 - y.所以 Y 的边际密度函数为(见图 3.2.3)
p _ Y (y) = { l l 1 + y, & - 1 < y < 0, 1 - y, & 0 < y < 1, 0, & text 其他. .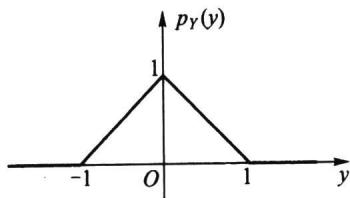
(2) 要求的概率分别为
P (X < frac 12) = ∫_ - ∞ ^ 1 / 2 p _ X (x) d x = ∫_ 0 ^ 1 / 2 2 x d x = frac 14.P (Y > frac 12) = ∫_ 1 / 2 ^ ∞ p _ Y (y) d y = ∫_ 1 / 2 ^ 1 (1 - y) d y = frac 18.三项分布的一维边际分布为二项分布 三项分布 M(n,p₁,p₂,p₃) 实质上是二维随机变量 (X,Y) 的分布,其联合分布列为
P (X = i, Y = j) = frac n !i ! j ! (n - i - j) ! p _ 1 ^ i p _ 2 ^ j (1 - p _ 1 - p _ 2) ^ n - i - j, i, j = 0, 1, 2, … , n, i + j ≤slant n.对上式分别乘和除以 (1 - p₁)ⁿ - i / (n - i)! ,再对 j 从0到 n - i 求和,并记 p₂' = p₂ / (1 - p₁) ,则可得
r l ∑_ j = 0 ^ n - i P (X = i, Y = j) & = frac n !i ! (n - i) ! p _ 1 ^ i (1 - p _ 1) ^ n - i · & ∑_ j = 0 ^ n - i binom n - i j (frac p _ 21 - p _ 1) ^ j (1 - frac p _ 21 - p _ 1) ^ n - i - j & = frac n !i ! (n - i) ! p _ 1 ^ i (1 - p _ 1) ^ n - i [ p _ 2 ^ prime + (1 - p _ 2 ^ prime) ] ^ n - i= frac n !i ! (n - i) ! p _ 1 ^ i (1 - p _ 1) ^ n - i.所以 X ∼ b(n, p₁).同理可证 Y ∼ b(n, p₂) . 用类似的方法可以证明: r 项分布 M(n, p₁, p₂, …, pᵣ) 的最低阶边际分布是 r 个二项分布 b(n, pᵢ), i = 1, 2, …, r .
二维正态分布的边际分布为一维正态分布 设二维随机变量 (X,Y)∼ N(μ₁,μ₂,σ₁²,σ₂²,ρ).先把(3.1.8)式二维正态密度函数 p(x,y) 的指数部分
- frac 12 (1 - ρ^ 2) [ frac (x - μ_ 1) ^ 2σ_ 1 ^ 2 - 2 ρ frac (x - μ_ 1) (y - μ_ 2)σ_ 1 σ_ 2 + frac (y - μ_ 2) ^ 2σ_ 2 ^ 2 ]改写成
- frac 12 (ρ frac x - μ_ 1σ_ 1 sqrt 1 - ρ^ 2 - frac y - μ_ 2σ_ 2 sqrt 1 - ρ^ 2) ^ 2 - frac (x - μ_ 1) ^ 22 σ_ 1 ^ 2.再对积分
∫_ - ∞ ^ ∞ exp {- frac 12 (ρ frac x - μ_ 1σ_ 1 sqrt 1 - ρ^ 2 - frac y - μ_ 2σ_ 2 sqrt 1 - ρ^ 2) ^ 2 } d y作变换(注意把 x 看作常量)
t = ρ frac x - μ_ 1σ_ 1 sqrt 1 - ρ^ 2 - frac y - μ_ 2σ_ 2 sqrt 1 - ρ^ 2,则
r l p _ X (x) & = ∫_ - ∞ ^ ∞ p (x, y) d y & = frac 12 π σ_ 1 σ_ 2 sqrt 1 - ρ^ 2 exp {- frac (x - μ_ 1) ^ 22 σ_ 1 ^ 2 } σ_ 2 sqrt 1 - ρ^ 2 ∫_ - ∞ ^ ∞ exp {- frac t ^ 22 } d t.意到上式中的积分恰好等于 √(2π) ,所以有
p _ X (x) = frac 1sqrt 2 π σ_ 1 exp {- frac (x - μ_ 1) ^ 22 σ_ 1 ^ 2 }.这正是一维正态分布 N(μ₁, σ₁²) 的密度函数,即 X ∼ N(μ₁, σ₁²).同理可证 Y ∼ N(μ₂, σ₂²).由此可见 - 二维正态分布的边际分布中不含参数 ρ . - 这说明二维正态分布 N(μ₁, μ₂, σ₁², σ₂², 0.1) 与 N(μ₁, μ₂, σ₁², σ₂², 0.2) 的边际分布是相同的. - 具有相同边际分布的多维联合分布可以是不同的.
3.2.4 随机变量间的独立性
Section titled “3.2.4 随机变量间的独立性”在多维随机变量中,各分量的取值有时会相互影响,但有时会毫无影响.譬如一个人的身高 X 和体重 Y 就会相互影响,但与收入 Z 一般无影响.当两个随机变量的取值互不影响时,就称它们是相互独立的.
设 n 维随机变量 (X₁, X₂, …, Xₙ) 的联合分布函数为 F(x₁, x₂, …, xₙ) , Fᵢ(xᵢ) 为 Xᵢ 的边际分布函数。如果对任意 n 个实数 x₁, x₂, …, xₙ ,有
F (x _ 1, x _ 2, … , x _ n) = ∏_ i = 1 ^ n F _ i (x _ i), (3.2.7)则称 X₁, X₂, …, Xₙ 相互独立. 在离散随机变量场合,如果对其任意 n 个取值 x₁, x₂, …, xₙ,有
P (X _ 1 = x _ 1, X _ 2 = x _ 2, … , X _ n = x _ n) = ∏_ i = 1 ^ n P (X _ i = x _ i), (3.2.8)则称 X₁, X₂, …, Xₙ 相互独立. 在连续随机变量场合,如果对任意 n 个实数 x₁, x₂, …, xₙ,有
p (x _ 1, x _ 2, … , x _ n) = ∏_ i = 1 ^ n p _ i (x _ i), (3.2.9)则称 X₁, X₂, …, Xₙ 相互独立. 在前面的讨论中我们知道:由联合分布可以求出边际分布,但由边际分布不一定能求出联合分布.现在如果知道了随机变量间是相互独立的,则由边际分布的乘积就可求出联合分布.
从 (0,1) 中任取两个数,求下列事件的概率: (1) 两数之和小于 1.2; (2) 两数之积小于 1 / 4 .
解
分别记这两个数为 X 和 Y,则 X 和 Y 都服从 (0,1) 上的均匀分布,由于 X 与 Y 的取值相互没有任何影响,故 X 与 Y 相互独立,故其联合密度函数为
p (x, y) = p _ X (x) p _ Y (y) = { l l 1, & 0 < x < 1, 0 < y < 1, 0, & text 其他. .利用此联合密度函数可以计算(1)与(2)的概率,具体如下: (1) 事件 {X+Y<1.2} 的非零区域如图 3.2.4(a) 所示,其概率为
P (X + Y < 1. 2) = ∫_ 0 ^ 0. 2 ∫_ 0 ^ 1 d y d x + ∫_ 0. 2 ^ 1 ∫_ 0 ^ 1. 2 - x d y d x = 0.68.(2) 事件 {XY<1/4} 的非零区域如图 3.2.4(b) 所示,其概率为
P (X Y < 1 / 4) = ∫_ 0 ^ 1 / 4 ∫_ 0 ^ 1 d y d x + ∫_ 1 / 4 ^ 1 ∫_ 0 ^ 1 / 4 x d y d x = 0.5966.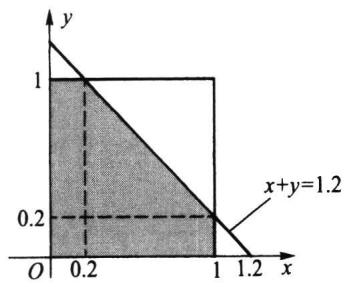 (a) {x+y<1.2,0<x,y<1}
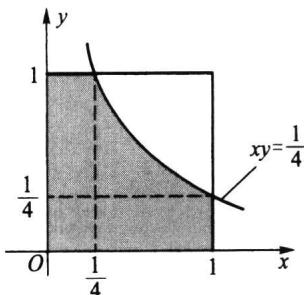 (b) {xy<1/4,0<x,y<1}
这个例子告诉我们,由独立性立即用乘法获得联合密度函数,然后就可求涉及两个随机变量的一些事件的概率.
设二维随机变量 (X, Y) 的联合密度函数为
p (x, y) = { l l 8 x y, & 0 ≤slant x ≤slant y ≤slant 1, 0, & text 其他. .问 X 与 Y 是否相互独立?
解
为判断 X 与 Y 是否独立,只需看边际密度函数的乘积是否等于联合密度函数.为此先求边际密度函数. 当 x < 0 或 x > 1 时, p_X(x) = 0.而当 0 ≤slant x ≤slant 1 时,有
p _ x (x) = ∫_ x ^ 1 8 x y d y = 8 x (frac 12 - frac x ^ 22) = 4 x (1 - x ^ 2).因此
p _ X (x) = { l l 4 x (1 - x ^ 2), & 0 ≤slant x ≤slant 1, 0, & text 其他. .同样,当 y < 0 或 y > 1 时, p_(Y)(y) = 0 。而当 0 ≤slant y ≤slant 1 时,有
p _ Y (y) = ∫_ 0 ^ y 8 x y d x = 4 y ^ 3.因此
p _ Y (y) = { l l 4 y ^ 3, & 0 ≤slant y ≤slant 1, 0, & text 其他. .由此可见: p(x,y)≠ p_(X)(x)p_(Y)(y) ,故 X 与 Y 不独立,即相依. 直观上看,联合密度函数 p(x, y) 似乎可分离变量,但由于其非零区域相互交织,X 的取值受 Y 的取值影响 (0 ≤slant x ≤slant y) , Y 的取值也受 X 的取值的影响 (x ≤slant y ≤slant 1),最后导致 p(x, y) 的变量不能分离,从而 X 与 Y 不可能相互独立.
设二维随机变量 (X,Y) 的联合密度函数 p(x,y) 如下所示,判定 X 与 Y 的独立性.
(1) p (x, y) = { l l 6 x y ^ 2, & 0 < x < 1, 0 < y < 1, 0, & text 其他; .(2) p (x, y) = { l l 1 2 y ^ 2, & 0 ≤slant y ≤slant x ≤slant 1, 0, & text 其他; .(3) p (x, y) = { l l 6 exp {- 2 x - 3 y }, & x > 0, y > 0, 0, & text 其他; .(4) p (x, y) = { l l x ^ 2 + x y / 3, & 0 < x < 1, 0 < y < 2, 0, & text 其他. .解
(1)边际分布为
l p _ X (x) = 2 x, x ∈ D _ X = (0, 1), p _ Y (y) = 3 y ^ 2, y ∈ D _ Y = (0, 1),故有 p(x,y) = p_X(x)p_Y(y),(x,y)∈ {(x,y):x∈ D_X,y∈ D_Y} ,所以 X 与 Y 相互独立.这种状态称为变量 X 与 Y 可分离,它有两方面含义,一是指 p(x, y) = p_(X)(x) · p_(Y)(y),二是指 p(x, y) 的非零区域亦可分解为两个一维区域的乘积空间. (2) 因 X 的取值与 Y 的取值相互影响,故 p(x, y) 不可分离,所以 X 与 Y 不相互独立. (3) 边际分布为
l p _ X (x) = 2 e ^ - 2 x, x ∈ D _ X = {x > 0 }, p _ Y (y) = 3 e ^ - 3 y, y ∈ D _ Y = {y > 0 },且有 p(x,y) = p_X(x)p_Y(y),(x,y)∈ {(x,y):x∈ D_X,y∈ D_Y} ,故 X 与 Y 可分离,即 X 与 Y 相互独立. (4) 边际分布为
p _ x (x) = 2 x ^ 2 + frac 23 x, x ∈ D _ x = (0, 1),p _ Y (y) = frac 13 + frac 16 y, y ∈ D _ Y = (0, 2),由于 p(x,y)≠ p_X(x)p_Y(y) ,即 X 与 Y 不可分离,所以 X 与 Y 不相互独立.
- 设二维离散随机变量 (X, Y) 的可能取值为
且取这些值的概率依次为 1 / 6,1 / 3,1 / 12,5 / 12 ,试求 X 与 Y 各自的边际分布列. 2. 设二维随机变量 (X, Y) 的联合分布函数为
F (x, y) = { l l 1 - e ^ - λ_ 1 x - e ^ - λ_ 2 y + e ^ - λ_ 1 x - λ_ 2 y - λ_ 1 2 max {x, y }, & x > 0, y > 0, 0, & text 其他. .试求 X 和 Y 各自的边际分布函数. 3. 试求以下二维均匀分布的边际分布:
p ( x , y ) = { l l frac 1π , & x ^ 2 + y ^ 2 ≤slant 1 , 0 , & text 其他. .- 设平面区域 D 由曲线 y = 1 / x 及直线 y = 0, x = 1, x = e² 所围成,二维随机变量 (X, Y) 在区域 D 上服从均匀分布,试求 X 的边际密度函数.
- 求以下给出的 (X, Y) 的联合密度函数的边际密度函数 p_X(x) 和 p_Y(y) : (1) p(x,y) = e⁻y, & 0 < x < y, 0, & 其他;
(3) p(x,y) = { ll1/x, & 0 < y < x < 1, 0, & 其他. . 6. 设二维随机变量 (X, Y) 的联合密度函数为
p ( x , y ) = { l l 6, & 0 < x ^ 2 < y < x < 1 , 0, & text 其他. .试求边际密度函数 pₓ(x) 和 p_(y)(y) . 7. 试验证: 以下给出的两个不同的联合密度函数,它们有相同的边际密度函数.
p ( x , y ) = { l l x + y , & 0 ≤slant x ≤slant 1 , 0 ≤slant y ≤slant 1 , 0 , & text 其他 ; .g (x, y) = { l l (0. 5 + x) (0. 5 + y), & 0 ≤slant x ≤slant 1, 0 ≤slant y ≤slant 1, 0, & text 其他. .- 设随机变量 X 和 Y 独立同分布,且
试求 P(X=Y) . 9. 甲、乙两人独立地各进行两次射击,假设甲的命中率为0.2,乙的命中率为0.5,以 X 和 Y 分别表示甲和乙的命中次数,试求 P(X ≤slant Y) . 10. 设随机变量 X 与 Y 相互独立,其联合分布列为
| X | Y | ||
| y₁ | y₂ | y₃ | |
| x₁ | a | 1/9 | c |
| x₂ | 1/9 | b | 1/3 |
试求: (1) 边际密度函数 p_(X)(x) 和 p_(Y)(y) ; (2) X 与 Y 是否独立? 13. 设随机变量 (X, Y) 的联合密度函数为
p ( x, y ) = { l l 1 , & | x | < y , 0 < y < 1 , 0 , & text 其他. .试求: (1) 边际密度函数 p_(X)(x) 和 p_(Y)(y) ; (2) X 与 Y 是否独立? 14. 设二维随机变量 (X, Y) 的联合密度函数如下,试问 X 与 Y 是否相互独立? (1) p(x,y) = xe⁻(x + y), & x > 0, 0, & 其他; (2) p(x, y) = (1)/(π²(1 + x²)(1 + y²)), -∞ < x, y < ∞ (3) p(x,y) = 2, & 0 < x < y < 1, 0, & 其他; (4) p(x,y) = 24xy, & 0 < x < 1, 0 < y < 1, 0 < x + y < 1, 0, & 其他;
(5) p (x, y) = { l l 1 2 x y (1 - x), & 0 < x < 1, 0 < y < 1, 0, & text 其他; .p (x, y) = { l l frac 2 14 x ^ 2 y, & x ^ 2 < y < 1, 0, & text 其他. .- 在长为 a 的线段的中点的两边随机地各选取一点,求两点间的距离小于 a/3 的概率.
- 设二维随机变量 (X, Y) 服从区域
上的均匀分布,试证 X 与 Y 相互独立.