
设 y = g(x) 是定义在 ℝ 上的一个函数,X 是一个随机变量,那么 Y = g(X) 作为 X 的函数,同样也是一个随机变量.在实际问题中,我们经常感兴趣的问题是: 已知随机变量 X 的分布,如何求出另一个随机变量 Y = g(X) 的分布. 寻求随机变量函数的分布,是概率论的基本技巧,在概率论与数理统计中经常要用到这些技巧.下面对离散和连续两种场合分别讨论随机变量函数的分布.
2.6.1 离散随机变量函数的分布
Section titled “2.6.1 离散随机变量函数的分布”离散随机变量函数的分布是比较容易求得的.设 X 是离散随机变量,X 的分布列为
| X | x₁ | x₂ | … | xₙ | … |
| P | p(x₁) | p(x₂) | … | p(xₙ) | … |
当 g(x₁), g(x₂), …, g(xₙ), … 中有某些值相等时,则把那些相等的值分别合并,并把对应的概率相加即可.
已知随机变量 X 的分布列如下,求 Y = X² + X 的分布列.
| X | -2 | -1 | 0 | 1 | 2 |
| P | 0.2 | 0.1 | 0.1 | 0.3 | 0.3 |
解
Y = X² + X 的分布列为
| Y | 2 | 0 | 0 | 2 | 6 |
| P | 0.2 | 0.1 | 0.1 | 0.3 | 0.3 |
| Y | 0 | 2 | 6 |
| P | 0.2 | 0.5 | 0.3 |
2.6.2 连续随机变量函数的分布
Section titled “2.6.2 连续随机变量函数的分布”离散随机变量的函数仍是一个离散随机变量.但连续随机变量 X 的函数 Y = g(X) 不一定为连续随机变量,以下我们分几种情况讨论 Y = g(X) 的分布.
一、当 Y = g(X) 为离散随机变量
Section titled “一、当 Y = g(X)Y=g(X) 为离散随机变量”在这种情况下,只须将 Y 的可能取值一一列出,再将 Y 取各种可能值的概率求出即可.例如,设 X ∼ N(μ, σ²) ,
Y = { l l 0, & X < μ , 1, & X ≥slant μ . .则很容易计算得: Y 服从 p=0.5 的 0-1 分布.
二、当 g(x) 为严格单调函数时
Section titled “二、当 g(x)g(x) 为严格单调函数时”在这种情况下有以下定理:
设 X 是连续随机变量,其密度函数为 p_(X)(x) . Y = g(X) 是另一个连续随机变量.若 y = g(x) 严格单调,其反函数 h(y) 有连续导函数,则 Y = g(X) 的密度函数为
p _ _ Y (y) = { l l p _ _ X [ h (y) ] | h ^ prime (y) |, & a < y < b, 0, & text 其他. . (2.6.1)其中 a = min {g(-∞), g(∞)}, b = max {g(-∞), g(∞)} .
证明
不妨设 g(x) 是严格单调增函数,这时它的反函数 h(y) 也是严格单调增函数,且 h'(y) > 0.记 a = g(-∞), b = g(∞),这意味着 y = g(x) 仅在区间 (a, b) 取值,于是 当 y < a 时,
F _ _ Y (y) = P (Y ≤slant y) = 0;当 y > b 时,
F _ _ Y (y) = P (Y ≤slant y) = 1;当 a ≤slant y ≤slant b 时,
F _ _ Y (y) = P (Y ≤slant y) = P (g (X) ≤slant y) = P (X ≤slant h (y)) = ∫_ - ∞ ^ h (y) p _ _ X (x) d x.由此得 Y 的密度函数为
p _ Y (y) = { l l p _ X [ h (y) ] h ^ prime (y), & a < y < b, 0, & text 其他. .同理可证当 g(x) 是严格单调减函数时,结论也成立.但此时要注意 h^(prime)(y) < 0 ,故要加绝对值符号,这时 a = g(∞), b = g(-∞).综上所述,定理得证. 利用以上定理,我们来证明几个很有用的结论,并用定理形式表示.
设随机变量 X 服从正态分布 N(μ, σ²) ,则当 a ≠ 0 时,有 Y = aX + b ∼ N(aμ + b, a²σ²) .
证明
当 a > 0 时,Y = aX + b 是严格增函数,仍在 (- ∞, ∞) 上取值,其反函数为 X = (Y - b) / a,由定理2.6.1可得
r l p _ Y (y) & = p _ X (frac y - ba) frac 1a = frac 1sqrt 2 π σ exp {- frac 12 σ^ 2 (frac y - ba - μ) ^ 2 } frac 1a & = frac 1sqrt 2 π (a σ) exp {- frac (y - a μ - b) ^ 22 a ^ 2 σ^ 2 }.这就是正态分布 N(aμ+b,a²σ²) 的密度函数. 当 a < 0 时,Y = aX + b 是严格减函数,仍在 (-∞, ∞) 上取值,其反函数为 X = (Y - b) / a,由定理2.6.1可得
p _ Y (y) = frac 1sqrt 2 π | a | σ exp {- frac (y - a μ - b) ^ 22 a ^ 2 σ^ 2 }.这是正态分布 N(aμ+b, a²σ²) 的密度函数,结论得证. 这个定理表明: 正态变量的线性变换仍为正态变量,其数学期望和方差可直接从线性变换求得.若取 a = 1/σ, b = -μ/σ,则 Y = aX + b ∼ N(0, 1),此即上一节的定理2.5.1.
设随机变量 X ∼ N(10, 2²) ,试求 Y = 3X + 5 的分布; (2) 设随机变量 X ∼ N(0, 2²) ,试求 Y = -X 的分布.
解
(1)由定理2.6.2知 Y 仍是正态变量,其数学期望和方差分别为
E (Y) = E (3 X + 5) = 3 × 1 0 + 5 = 3 5,operatornameVar (Y) = operatornameVar (3 X + 5) = 9 × 2 ^ 2 = 3 6.所以 Y=3X+5 的分布为 N(35,6²) . (2) Y 仍是正态变量,其数学期望和方差分别为
E (Y) = E (- X) = 0,operatornameVar (Y) = operatornameVar (- X) = 2 ^ 2.所以 Y = -X 的分布仍为 N(0,2²).这表明 X 与 -X 有相同的分布,但这两个随机变量是不相等的.所以我们要明确,分布相同与随机变量相等是两个完全不同的概念.
设随机变量 X ∼ N(μ, σ²) ,则 Y = e^(X) 的概率密度函数为
p _ Y (y) = { l l frac 1sqrt 2 π y σ exp {- frac (ln y - μ) ^ 22 σ^ 2 }, & y > 0, 0, & y ≤slant 0. . (2.6.2)证明
y = eˣ 是严格增函数,它仅在 (0, ∞) 上取值,其反函数为 x = ln y,由定理2.6.1可得 当 y ≤slant 0 时, F_(y)(y) = 0 ,从而 p_(y)(y) = 0 . 当 y>0 时,Y 的密度函数为
p _ Y (y) = frac 1sqrt 2 π σ exp {- frac (ln y - μ) ^ 22 σ^ 2 } frac 1y = frac 1sqrt 2 π y σ exp {- frac (ln y - μ) ^ 22 σ^ 2 }.定理得证. 这个分布被称为对数正态分布,记为 LN(μ, σ²),其中 μ 称为对数均值,σ² 称为对数方差.对数正态分布 LN(μ, σ²) 是一个偏态分布,也是一个常用分布,实际中有不少随机变量服从对数正态分布,譬如 - 绝缘材料的寿命服从对数正态分布. - 设备故障的维修时间服从对数正态分布. - 家中仅有两个小孩的年龄差服从对数正态分布.
设随机变量 X 服从伽马分布 Ga(α, λ) ,则当 k > 0 时,有 Y = kX ∼ Ga(α, λ/k) .
证明
因为 k > 0 ,所以 y = kx 是严格增函数,它仍在 (0, ∞) 上取值,其反函数为 x = y / k ,由定理2.6.1可得 当 y<0 时, p_(y)(y)=0 . 当 y ≥slant 0 时,
p _ Y (y) = p _ X (frac yk) frac 1k = frac λ^ αk Γ (α) (frac yk) ^ α - 1 exp {- λ frac yk } = frac (λ / k) ^ αΓ (α) y ^ α - 1 exp {- frac λk y }.此即 Ga(α,λ/k) 的密度函数,结论得证. 这个结论是很有用的,譬如当 X ∼ Ga(α, λ),则 2λ X ∼ Ga(α, 1/2) = χ²(2α),即任一伽玛分布可转化为 χ² 分布.
若随机变量 X 的分布函数 F_(X)(x) 为严格单调增的连续函数,其反函数 F_(X)⁻1(y) 存在,则 Y = F_(X)(X) 服从 (0,1) 上的均匀分布 U(0,1) .
证明
下求 Y = Fₓ(X) 的分布函数.由于分布函数 Fₓ(x) 仅在 [0,1] 区间上取值,故当 y < 0 时,因为 {Fₓ(X) ≤slant y} 是不可能事件,所以
F _ _ Y (y) = P (Y ≤slant y) = P (F _ _ X (X) ≤slant y) = 0.当 0 ≤slant y < 1 时,有
F _ Y (y) = P (Y ≤slant y) = P (F _ X (X) ≤slant y) = P (X ≤slant F _ X ^ - 1 (y)) = F _ X (F _ X ^ - 1 (y)) = y.当 y ≥slant 1 时,因为 {Fₓ(X) ≤slant y} 是必然事件,所以
F _ _ Y (y) = P (Y ≤slant y) = P (F _ _ X (X) ≤slant y) = 1.综上所述,Y=Fₓ(X) 的分布函数为
F _ y (y) = { l l 0, & y < 0, y, & 0 ≤slant y < 1, 1, & y ≥slant 1. .这正是(0,1)上均匀分布的分布函数,所以 Y ∼ U(0,1) . 这个定理表明:均匀分布在连续分布类中占有特殊地位.任一个连续随机变量 X 都可通过其分布函数 F(x) 与均匀分布随机变量 U 发生关系.譬如 X 服从指数分布 Exp(λ) ,其分布函数为 F(x)=1-e⁻λ x ,当 x 换为 X 后,有
U = 1 - e ^ - λ X text 或 X = frac 1λ ln frac 11 - U.后一式表明:由均匀分布 U(0,1) 的随机数(伪观察值) uᵢ 可得指数分布 Exp(λ) 的随机数 xᵢ=(1)/(λ)lnfrac11-uᵢ, i=1,2,…,n,….而均匀分布随机数在任一个统计软件中都可产生,从而指数分布(继而其他分布)随机数也可获得.而各种分布随机数的获得是进行随机模拟法(又称蒙特卡罗法)的基础.
三、当 g(x) 为其他形式时
Section titled “三、当 g(x)g(x) 为其他形式时”当使用定理2.6.1寻求连续随机变量 Y = g(X) 的分布有困难时,可直接由 Y 的分布函数 F_(Y)(y) = P(g(X) ≤slant y) 出发,按函数 g(x) 的特点作个案处理,具体见下面例子.
设随机变量 X 服从标准正态分布 N(0,1) ,试求 Y=X² 的分布.
解
先求 Y 的分布函数 F_(Y)(y).由于 Y = X² ≥slant 0,故当 y ≤slant 0 时,有 F_(Y)(y) = 0,从而 p_(Y)(y) = 0.当 y > 0 时,有
F _ Y (y) = P (Y ≤slant y) = P (X ^ 2 ≤slant y) = P (- sqrt y ≤slant X ≤slant sqrt y) = 2 Φ (sqrt y) - 1.因此 Y 的分布函数为
F _ Y (y) = { l l 2 Φ (sqrt y) - 1, & y > 0, 0, & y ≤slant 0. .再用求导的方法求出 Y 的密度函数
p _ Y (y) = { l l φ (sqrt y) y ^ - frac 12, & y > 0, 0, & y ≤slant 0 . = { l l frac 1sqrt 2 π y ^ - frac 12 e ^ - frac y2, & y > 0, 0, & y ≤slant 0. .对照 χ² 分布的密度函数,可以看出 Y∼χ²(1) .
设随机变量 X 的密度函数为
p _ X (x) = { l l frac 2 xπ^ 2, & 0 < x < π , 0, & text 其他. .求 Y = sin X 的密度函数 p_(y)(y)
解
由于随机变量 X 在 (0, π) 内取值,所以 Y = sin X 的可能取值区间为 (0, 1].在 Y 的可能取值区间外, p_(Y)(y) = 0 . 当 0 < y ≤slant 1 时,使 {Y ≤slant y} 的 x 取值范围为两个互不相交的区间,见图 2.6.1.
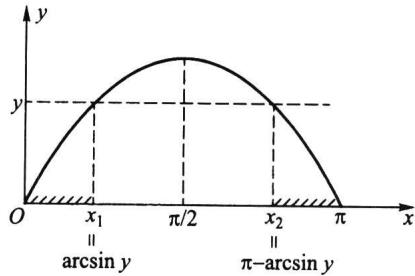
于是
r l {Y ≤slant y } & = {X ∈ Δ_ 1 (y) } ∪ {X ∈ Δ_ 2 (y) } & = {0 ≤slant X ≤slant arcsin y } ∪ {π - arcsin y ≤slant X ≤slant π },故
r l F _ Y (y) & = P (Y ≤slant y) = ∫_ 0 ^ arcsin y p _ X (x) d x + ∫_ π - arcsin y ^ π p _ X (x) d x & = ∫_ 0 ^ arcsin y frac 2 xπ^ 2 d x + ∫_ π - arcsin y ^ π frac 2 xπ^ 2 d x,在上式两端对 y 求导,得
p _ Y (y) = frac 2 arcsin yπ^ 2 sqrt 1 - y ^ 2 + frac 2 (π - arcsin y)π^ 2 sqrt 1 - y ^ 2 = frac 2π sqrt 1 - y ^ 2, 0 < y ≤slant 1.- 已知离散随机变量 X 的分布列为
试求 Y = X² 与 Z = |X| 的分布列.X -2 -1 0 1 3 P 1/5 1/6 1/5 (1)/(15) (11)/(30) - 已知随机变量 X 的密度函数为
试求随机变量 Y=g(X) 的概率分布,其中
g (x) = { l l - 1, & text 当 x < 0, 1, & text 当 x ≥slant 0. .- 设随机变量 X 服从 (-1,2) 上的均匀分布,记
试求 Y 的分布列. 4. 设随机变量 X ∼ U(0,1),试求 1 - X 的分布. 5. 设随机变量 X 服从 (-π/2, π/2) 上的均匀分布,求随机变量 Y = cos X 的密度函数 p(y) . 6. 设圆的直径服从区间(0,1)上的均匀分布,求圆的面积的密度函数. 7. 设随机变量 X 服从区间 (1,2) 上的均匀分布,试求 Y=e²X 的密度函数. 8. 设随机变量 X 服从区间 (0,2) 上的均匀分布. (1) 求 Y = X² 的密度函数;(2) 求 P(Y < 2) . 9. 设随机变量 X 服从区间 (-1, 1) 上的均匀分布,求: (1) P(|X| > 1/2) ; (2) Y = |X| 的密度函数. 10. 设随机变量 X 服从 (0,1) 上的均匀分布,试求以下 Y 的密度函数: (1) Y = -2ln X; (2) Y = 3X + 1; (3) Y = e^(X) ; (4) Y = |ln X| . 11. 设随机变量 X 的密度函数为
p _ x (x) = { l l frac 32 x ^ 2, & - 1 < x < 1, 0, & text 其他. .试求下列随机变量的分布: (1) Y₁ = 3X ; (2) Y₂ = 3 - X ; (3) Y₃ = X² . 12. 设随机变量 X ∼ N(0, σ²),求 Y = X² 的分布. 13. 设随机变量 X ∼ N(μ, σ²),求 Y = e^X 的数学期望与方差. 14. 设随机变量 X 服从标准正态分布 N(0,1),试求以下 Y 的密度函数: (1) Y = |X| ; (2) Y = 2X² + 1 . 15. 设随机变量 X 的密度函数为
p ( x ) = { l l e ^ - x , & text 若 x > 0 , 0 , & text 若 x ≤slant 0. .试求以下 Y 的密度函数: (1) Y = 2X + 1 ; (2) Y = e^(X) ; (3) Y = X² . 16. 设随机变量 X 服从参数为 2 的指数分布,试证 Y₁ = e⁻2X 和 Y₂ = 1 - e⁻2X 都服从区间 (0,1) 上的均匀分布. 17. 设随机变量 X ∼ LN(μ, σ²),试证: Y = ln X ∼ N(μ, σ²) . 18. 设随机变量 Y ∼ LN(5, 0.12²),试求 P(Y < 188.7) .