
随机变量 X 的数学期望 E(X) 是分布的一种位置特征数,它刻画了 X 的取值总在 E(X) 周围波动.但这个位置特征数无法反映出随机变量取值的“波动大小”, 譬如 X 与 Y 的分布列分别为
| X | -1 | 0 | 1 |
| P | 1/3 | 1/3 | 1/3 |
2.3.1 方差与标准差的定义
Section titled “2.3.1 方差与标准差的定义”设随机变量 X 的均值为 a=E(X) ,X 的取值当然不一定恰好是 a,会有偏离。偏离的量 X-a 有正有负,为了不使正负偏离彼此抵消,我们一般考虑 (X-a)² ,而不去考虑数学上难以处理的绝对值 |X-a| 。因为 (X-a)² 仍是一个随机变量,所以取其均值 E(X-a)² 就可以刻画 X 的“波动”程度,这个量被称作 X 的方差,其定义如下:
若随机变量 X² 的数学期望 E(X²) 存在,则称偏差平方 (X - E(X))² 的数学期望 E(X - E(X))² 为随机变量 X(或相应分布)的方差,记为 operatornameVar(X) = E(X - E(X))²
= { l l ∑_ i (x _ i - E (X)) ^ 2 p (x _ i), & text 在离散场合, ∫_ - ∞ ^ ∞ (x - E (X)) ^ 2 p (x) d x, & text 在连续场合. . (2.3.1)称方差的正平方根 sqrtoperatornameVar(X) 为随机变量X(或相应分布)的标准差,记为 σ(X) ,或 σ_(X) . 方差与标准差的功能相似,它们都是用来描述随机变量取值的集中与分散程度(即散布大小)的两个特征数.方差与标准差愈小,随机变量的取值愈集中;方差与标准差愈大,随机变量的取值愈分散. 方差与标准差之间的差别主要在量纲上,由于标准差与所讨论的随机变量、数学期望有相同的量纲,其加减 E(X) ± kσ(X) 是有意义的(k 为正实数),所以在实际中,人们比较乐意选用标准差,但标准差的计算必须通过方差才能算得. 另外要指出的是:如果随机变量 X 的数学期望存在,其方差不一定存在;而当 X 的方差存在时,则 E(X) 必定存在,其原因在于 |x| ≤slant x² + 1 总是成立的.
图 2.3.1 上有三个分布: 三角分布、均匀分布和倒三角分布的密度函数及它们的图形.从图上可以看出,这三个分布都位于区间 (-1, 1) 上,并且关于纵轴对称,从而得知这三个分布的期望均为 0. 但它们的方差不等 (因此标准差也不等), 这可分别由各自的分布 (见图 2.3.1) 算得
r l & Var (X _ 1) = E (X _ 1 ^ 2) = ∫_ - 1 ^ 0 x ^ 2 (1 + x) d x + ∫_ 0 ^ 1 x ^ 2 (1 - x) d x = frac 16. & Var (X _ 2) = E (X _ 2 ^ 2) = ∫_ - 1 ^ 1 frac x ^ 22 d x = frac 13. & Var (X _ 3) = E (X _ 3 ^ 2) = ∫_ - 1 ^ 0 x ^ 2 (- x) d x + ∫_ 0 ^ 1 x ^ 2 · x d x = frac 12.这些计算结果与我们对分布的直观认识是一致的.在这三个分布中,三角分布的概率在中间较为集中,故方差最小;而倒三角分布的概率大多分散在两侧,故方差最大;均匀分布介于其中,故方差也介于其中.我们将三个分布的数学期望、方差和标准差都列于图 2.3.1的相应分布的右侧,以供比较.
- 三角分布
期望 方差 标准差
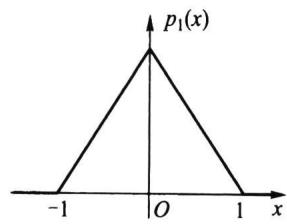
0 1/6 0.4082
2. 均匀分布
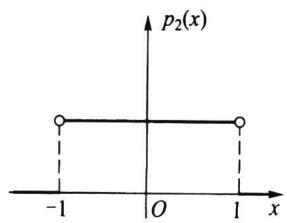
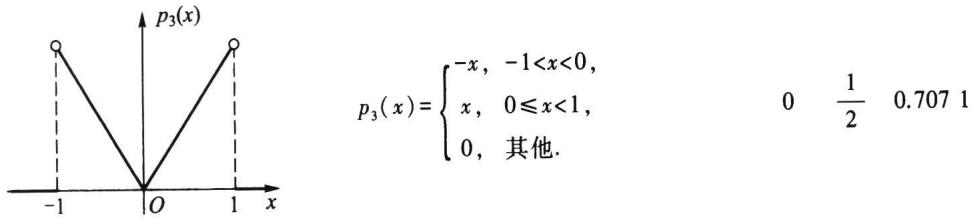
3. 倒三角分布
Section titled “3. 倒三角分布”0 1/2 0.707 1 图 2.3.1 比较三个分布的方差与标准差
某人有一笔资金,可投入两个项目: 房地产和商业,其收益都与市场状态有关.若把未来市场划分为好、中、差三个等级,其发生的概率分别为 0.2、0.7、0.1. 通过调查,该投资者认为投资于房地产的收益 X (万元) 和投资于商业的收益 Y (万元) 的分布分别为
| X | 11 | 3 | -3 |
| P | 0.2 | 0.7 | 0.1 |
解
我们先考察数学期望(平均收益)
r l & E (X) = 1 1 × 0. 2 + 3 × 0. 7 + (- 3) × 0. 1 = 4. 0 (text 万元) , & E (Y) = 6 × 0. 2 + 4 × 0. 7 + (- 1) × 0. 1 = 3. 9 (text 万元) .从平均收益看,投资房地产收益大,可比投资商业多收益0.1万元.下面我们再来计算它们各自的方差
r l operatornameVar (X) & = (1 1 - 4) ^ 2 × 0. 2 + (3 - 4) ^ 2 × 0. 7 + (- 3 - 4) ^ 2 × 0. 1 = 1 5. 4, operatornameVar (Y) & = (6 - 3. 9) ^ 2 × 0. 2 + (4 - 3. 9) ^ 2 × 0. 7 + (- 1 - 3. 9) ^ 2 × 0. 1 = 3. 2 9,及标准差
σ (X) = sqrt 1 5 . 4 = 3. 9 2, σ (Y) = sqrt 3 . 2 9 = 1. 8 1.因为标准差(方差也一样)愈大,则收益的波动大,从而风险也大.资金投向何处不仅要看平均收益多少,还要看风险大小.在这里从标准差看,投资房地产的风险比投资商业的风险大一倍多.若综合权衡收益与风险,该投资者还是选择投资商业为宜,虽然平均收益少0.1万元,但风险要小一半以上.
2.3.2 方差的性质
Section titled “2.3.2 方差的性质”以下均假定随机变量的方差是存在的.
operatornameVar(X) = E(X²) - [E(X)]².
证明
因为
operatornameVar (X) = E (X - E (X)) ^ 2 = E (X ^ 2 - 2 X · E (X) + (E (X)) ^ 2),由数学期望的性质2.2.3 可得
operatornameVar (X) = E (X ^ 2) - 2 E (X) · E (X) + (E (X)) ^ 2 = E (X ^ 2) - (E (X)) ^ 2.在实际计算方差时,这个性质往往比定义 Var(X)=E(X-E(X))² 更常用.
常数的方差为 0, 即 Var(c)=0,其中 c 是常数.
证明
若 c 是常数,则
operatornameVar (c) = E (c - E (c)) ^ 2 = E (c - c) ^ 2 = 0.若 a, b 是常数,则 Var(aX+b)=a²Var(X) .
证明
因 a, b 是常数,则
operatornameVar (a X + b) = E (a X + b - E (a X + b)) ^ 2 = E (a (X - E (X))) ^ 2 = a ^ 2 operatornameVar (X).另外从 operatornameVar(X) = E(X²) - [E(X)]² ≥slant 0 很容易看出: 若 E(X²) = 0,则 E(X) = 0,且 operatornameVar(X) = 0 .
设 X 为掷一颗骰子出现的点数,试求 Var(X).
解
2.3.3 切比雪夫不等式
Section titled “2.3.3 切比雪夫不等式”下面给出概率论中一个重要的基本不等式.
不等式) 设随机变量 X 的数学期望和方差都存在,则对任意常数 ε > 0,有
P ( | X - E (X) | ≥slant ε ) ≤slant frac Var ( X )ε^ 2 , (2.3.2)或
P (| X - E (X) | < ε) ≥slant 1 - frac Var (X)ε^ 2. (2.3.3)证明
设 X 是一个连续随机变量,其密度函数为 p(x).记 E(X) = a,我们有
r l P (| X - a | ≥slant ε) & = ∫_ {x: | x - a | ≥slant ε } p (x) d x ≤slant ∫_ {x: | x - a | ≥slant ε } frac (x - a) ^ 2ε^ 2 p (x) d x & ≤slant frac 1ε^ 2 ∫_ - ∞ ^ ∞ (x - a) ^ 2 p (x) d x = frac operatornameVar (X)ε^ 2.由此知(2.3.2)式对连续随机变量成立,对于离散随机变量亦可类似进行证明. 在概率论中,事件 {|X-E(X)|≥slantε} 称为大偏差,其概率 P(|X-E(X)|≥slantε) 称为大偏差发生概率.切比雪夫不等式给出大偏差发生概率的上界,这个上界与方差成正比,方差愈大上界也愈大. 以下定理进一步说明了方差为 0 就意味着随机变量的取值几乎集中在一点上.
若随机变量 X 的方差存在,则 operatornameVar(X)=0 的充要条件是 X 几乎处处为某个常数 a,即 P(X=a)=1 .
证明
充分性是显然的,下面证必要性.设 operatornameVar(X)=0,这时 E(X) 存在.因为
{| X - E (X) | > 0 } = cup_ n = 1 ^ ∞ {| X - E (X) | ≥slant frac 1n },所以有
r l P (| X - E (X) | > 0) & = P (cup_ n = 1 ^ ∞ {| X - E (X) | ≥slant frac 1n }) & ≤slant ∑_ n = 1 ^ ∞ P (| X - E (X) | ≥slant frac 1n) & ≤slant ∑_ n = 1 ^ ∞ frac Var (X)(1 / n) ^ 2 = 0,其中最后一个不等式用到了切比雪夫不等式.由此可知
P ( | X - E (X) | > 0) = 0,因而有
P (| X - E (X) | = 0) = 1,即
P (X = E (X)) = 1,这就证明了结论,且其中的常数 a 就是 E(X) .
- 设随机变量 X 满足 E(X) = operatornameVar(X) = λ,已知 E[(X - 1)(X - 2)] = 1,试求 λ .
- 假设有 10 只同种电器元件,其中有两只不合格品.装配仪器时,从这批元件中任取一只,如是不合格品,则扔掉重新任取一只; 如仍是不合格品,则扔掉再取一只,试求在取到合格品之前,已取出的不合格品数的方差.
- 已知 E(X) = -2, E(X²) = 5 ,求 operatornameVar(1 - 3X) .
- 设 P(X = 0) = 1 - P(X = 1) ,如果 E(X) = 3Var(X) ,求 P(X = 0) .
- 设随机变量 X 的分布函数为
试求 operatornameVar(X) . 6. 设随机变量 X 的密度函数为
p ( x ) = { l l 1 + x , & - 1 < x ≤slant 0 , 1 - x , & 0 < x ≤slant 1 , 0 , & text 其他 , .试求 Var(3X+2) . 7. 设随机变量 X 的密度函数为
p ( x ) = { l l a x + b x ^ 2 , & 0 < x < 1 , 0 , & text 其他 , .如果已知 E(X)=0.5 ,试计算 Var(X) . 8. 设随机变量 X 的分布函数为
F (x) = 1 - e ^ - x ^ 2, x > 0,试求 E(X) 和 operatornameVar(X) . 9. 试证: 对任意的常数 c ≠ E(X),有
operatornameVar (X) = E (X - E (X)) ^ 2 < E (X - c) ^ 2.- 设随机变量 X 仅在区间 [a, b] 上取值,试证
- 设随机变量 X 取值 x₁ ≤slant x₂ ≤slant … ≤slant xₙ 的概率分别是 p₁, p₂, …, pₙ, ∑ₖ=1ⁿ pₖ = 1.证明
- 设 g(x) 为随机变量 X 取值的集合上的非负不减函数,且 E(g(X)) 存在,证明: 对任意的 ε > 0,有
- 设 X 为非负随机变量,a > 0.若 E(e^(ax)) 存在,证明: 对任意的 x > 0,有
- 已知正常成年男性每升血液中的白细胞数平均是 7.3 × 10⁹,标准差是 0.7 × 10⁹.试利用切比雪夫不等式估计每升血液中的白细胞数在 5.2 × 10⁹ 至 9.4 × 10⁹ 之间的概率的下界.